

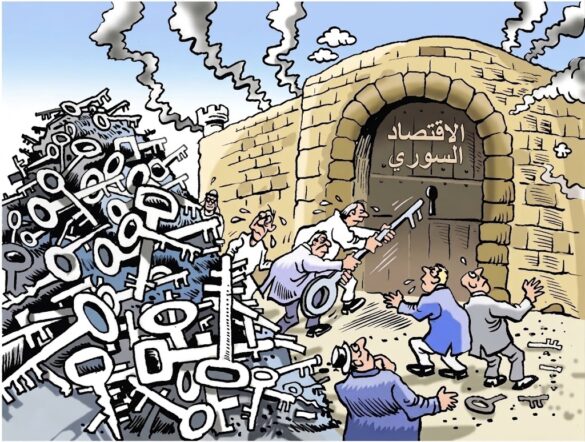
أصدرت الحكومة السورية بلاغاً لتشديد الإنفاق العام، شمل وقف أو تخفيض الإنفاق على المؤتمرات والاحتفالات والضيافة والمطبوعات والقرطاسية والاشتراكات وأرصدة الهواتف المحمولة غير الضرورية، ووقف شراء الأثاث والتجهيزات المكتبية أو استبدالها إلا عند الضرورة، ووقف شراء السيارات والآليات المخصصة للأغراض الإدارية أو استبدالها.
كما نص التعميم على عدم إبرام عقود إيجار جديدة أو تجديد القائمة عند توافر مقار مملوكة للدولة، وتأجيل الصيانة والتحسينات غير العاجلة، وخفض مخصصات البنزين والمازوت للسيارات والآليات الحكومية بنسبة 30%.
ظاهرياً، تبدو هذه الإجراءات تقشفاً إدارياً عادياً ، لكن وضعها ضمن أرقام الموازنة يكشف مشكلة أكبر:
الدولة لا تواجه فقط مشكلة نفقات زائدة، بل مشكلة في العلاقة بين الإنفاق والإيرادات والقدرة الحقيقية للاقتصاد على تمويل الدولة.
فالتقشف قد يكون أداة لإصلاح المالية العامة، لكنه قد يكون أيضاً مجرد وسيلة لشراء الوقت إذا لم يعالج أسباب العجز وبنية الإنفاق ومصادر الإيرادات.
القفزة الكبيرة في الإنفاق
بلغ الإنفاق الحكومي الفعلي خلال النصف الأول من 2026 نحو 3.7 مليارات دولار، مقابل إيرادات بلغت نحو 2.695 مليار دولار، أي عجز فعلي يقارب 1.005 مليار دولار خلال ستة أشهر، ويمثل ذلك تنفيذ نحو 35% من إجمالي النفقات السنوية المعتمدة، مقابل نحو 31% من الإيرادات السنوية المقدرة.
والأهم أن الإنفاق ارتفع بصورة أسرع بكثير من الإيرادات. فقد ارتفع الإنفاق من نحو 858 مليون دولار في النصف الأول من 2025 إلى نحو 3.7 مليارات في النصف الأول من 2026، أي أكثر من أربعة أضعاف، بينما ارتفعت الإيرادات من نحو 1.28 مليار دولار إلى 2.695 مليار، أي أكثر من الضعف.
وبلغة أبسط: الإيرادات تضاعفت تقريباً، لكن الإنفاق نما بأكثر من أربعة أضعاف.
وهذا ما يجعل مقارنة نسب النمو مهمة: الإيرادات ارتفعت بنحو 111%، بينما ارتفع الإنفاق بنحو 331%.
كل 100 دولار دخلت الخزينة خلال النصف الأول قابلها نحو 137 دولاراً من الإنفاق.
وهنا يجب التمييز بين أمرين. المشكلة ليست في أن الدولة أنفقت كثيراً في بلد خارج من حرب، فالإنفاق العام يمكن أن يكون ضرورياً لإعادة تشغيل المؤسسات والخدمات والاقتصاد.
المشكلة هي: هل كان التوسع في الإنفاق متناسباً مع الموارد المؤكدة، أم أنه سبق قدرة الدولة على التمويل؟
العجز الفعلي ليس هو العجز السنوي المخطط
قدّرت الموازنة العامة لعام 2026 الإيرادات بنحو 8.716 مليارات دولار، مقابل نفقات مقدرة بنحو 10.516 مليارات دولار، أي بعجز مخطط يقارب 1.8 مليار دولار للعام كله.
لكن تسجيل عجز يقارب مليار دولار خلال الأشهر الستة الأولى فقط يعني أن أكثر من نصف العجز السنوي المخطط تحقق بالفعل في منتصف العام.
وكانت التقديرات والتصريحات السابقة تراهن على أن تحسن الاستثمارات والإيرادات خلال النصف الثاني سيؤدي إلى تضييق هذا العجز. إلا أن التصريح التقشف الأخيرة الصادر عن الرئاسة، وقبلها ما عرضه وزير الطاقة أمام مجلس الشعب، تشير إلى ضغوط إضافية على المالية العامة، ما يفتح احتمال ارتفاع العجز النهائي إلى مستوى يتجاوز الرقم المخطط.
ما إذا استمرت النفقات في الارتفاع بوتيرة أسرع من الإيرادات، ولم تتحقق الإيرادات الاستثنائية أو الزيادات المتوقعة في النفط والضرائب والجمارك بالمستوى المفترض، فإن تجاوز العجز الفعلي للرقم المخطط يصبح احتمالاً مالياً اكثر احتمالية .
وهذه هي الرسالة الأهم في أرقام النصف الأول.
المشكلة لم تعد في حجم العجز المخطط فقط، بل في مدى واقعية الافتراضات التي بُنيت عليها الموازنة وقدرتها على الصمود أمام التنفيذ الفعلي.
بمعنى آخر: كلما اتسعت الفجوة بين ما توقعته الموازنة وما يتحقق فعلياً، اتسع هامش الخطأ في التخطيط المالي.
من أين جاء العجز؟
بلغت الرواتب والأجور والتعويضات نحو 1.34 مليار دولار، أي ما يقارب 36% من الإنفاق، بينما بلغت النفقات الإدارية نحو 1.03 مليار دولار، والإنفاق الاستثماري نحو 1.02 مليار دولار، مقابل نحو 315 مليون دولار للدعم والضمان الاجتماعي.
كل رقم من هذه الأرقام يقول شيئاً عن طبيعة الإنفاق الحكومي في المرحلة الحالية.
الرواتب والأجور والتعويضات، البالغة 1.34 مليار دولار، لا يمكن فصلها عن محاولة امتصاص آثار رفع الدعم والانتقال إلى سياسات اقتصاد السوق؛ أي أن جزءاً من الإنفاق الجاري أصبح يؤدي وظيفة اجتماعية في تعويض تراجع قدرة الأسر على تحمل كلفة الأسعار والخدمات.
النفقات الإدارية، البالغة نحو 1.03 مليار دولار، هي الرقم الأكثر إثارة للانتباه. فهذا الإنفاق لا يذهب إلى إنتاج سلعة أو إنشاء أصل منتج، وإنما إلى تشغيل الجهاز الإداري للدولة. وعندما يترافق هذا الحجم مع ما يُتداول من توسع في المكاتب والهويات البصرية والمواكب والاتصالات والمؤتمرات وغيرها، من دون أن يظهر في المقابل تحسن نوعي واضح في الخدمات أو كفاءة الإدارة، وبالتلاي لحساسية المرحلة اجد هذه النفقات هي هدر وهي بالنمناسبة اعلى من دول مرت بحالة شبية للحالة السورية مثل العراق ولبنان ، لذا فإن المسألة تصبح أقرب إلى كلفة جهاز إداري يستهلك الموارد أكثر مما يضيف قيمة اقتصادية جديدة.
الإنفاق الاستثماري، البالغ نحو 1.02 مليار دولار، لا ينبغي اعتباره تلقائياً إنفاقاً منتجاً لمجرد تصنيفه في الموازنة كبند استثماري. الاستثمار الحقيقي هو الذي يضيف قدرة إنتاجية، أو يخفض كلفة، أو يرفع الإنتاجية، أو يولد إيرادات وفرص عمل مستدامة. لذلك السؤال هنا ليس كم أنفقنا استثمارياً، وإنما ماذا أنتج هذا الإنفاق؟
أما الدعم والضمان الاجتماعي، فلم يتجاوزا 315 مليون دولار، أي أقل من 9% من إجمالي الإنفاق. وهذا الرقم يكشف أيضاً إلى أي حد أصبحت كلفة الانتقال الاقتصادي موزعة بصورة غير متوازنة بين الدولة والمواطن.
لذلك، عندما يصل الإنفاق الإداري وحده إلى نحو مليار دولار خلال ستة أشهر، يصبح من غير الكافي الإعلان عن إجراءات مثل منع شراء بعض السيارات أو تأجيل تجديد بعض المكاتب وخفض مخصصات الوقود بنسبة 30%. التي لا تعني شي ء من خريطة الانفاق الكبيرة ، لان هذه إجراءات تتعامل مع مظاهر الكلفة، لا مع أصلها.
الكلفة الحقيقية ليست فقط في السيارة أو المكتب؛ بل في الهيكل الانفاق الذي يحتاج إلى السيارة والمكتب والاتصالات والموكب والموظفين والعقود والخدمات المحيطة بها. والأهم: في عدد المناصب الإدارية التي أُنشئت، وعدد المديرين الذين يتقاضون رواتب وتعويضات، وعدد المؤسسات والهيئات التي تؤدي وظائف متداخلة أو غير منتجة.
وهنا تحديداً تكمن المشكلة: التقشف الذي يقتصر على خفض بعض المصاريف لا يعالج كلفة الدولة، وبالتالي لا يعالج العجز الذي قد يبتلع الدولة .
مطلوب هو مراجعة نموذج التشغيل الحكومي نفسه.
كم عدد المقرات؟ كم عدد المركبات؟ ما كلفة تشغيلها وصيانتها؟ كم تنفق الدولة على المهمات والوفود؟ كم تبلغ قيمة العقود المتكررة؟ وأين توجد مؤسسات أو وظائف أو مشتريات متكررة يمكن دمجها؟
هذه هي الأسئلة التي تحدد حجم الإصلاح، لا عدد السيارات التي لن تشتريها الحكومة.
المشكلة أن إجراءات التقشف المعلنة توحي بأن الحكومة ما زالت تتعامل مع الأزمة من زاوية خفض بعض المصاريف الظاهرة، أكثر من تعاملها معها باعتبارها مشكلة في حجم وكلفة نموذج التشغيل الحكومي نفسه.
والأكثر دلالة أن بعض الممارسات الحكومية لا تنسجم مع خطاب ترشيد الإنفاق. فعندما يحضر وزير المالية، وهو المسؤول عن إدارة المالية العامة وتقدير مخاطرها وقراءة الواقع الدولي الذي تعتمد خططه عليه ، برفقة وفد حكومي إلى افتتاح مشروع الماركات بدمشق ، فإن كلفة تحرك الوفد وإقامة مراسم رسمية لمناسبة لا ترتبط مباشرة بعمل الوزارة المالي تمثل، في ظروف العجز الحالية، إنفاقاً كان يمكن الاستغناء عنه.
المسألة هنا ليست في قيمة فاتورة واحدة، وإنما في الرسالة التي تعكسها هذه الممارسات: إذا كانت الدولة تطلب من مؤسساتها والمواطنين ضبط الإنفاق، فعليها أولاً أن تطبق معيار الكفاءة نفسه على إنفاقها الرسمي.
فالتقشف لا يبدأ من السيارة التي لن تُشترى، بل من السؤال: لماذا تحتاج الدولة أصلاً إلى كل هذه الكلفة لتشغيل جهازها الإداري؟
التقشف الحقيقي يبدأ من تكلفة الدولة
إذا أرادت الحكومة معرفة حجم الوفر الحقيقي، فلا يكفي أن تقول إنها أوقفت شراء السيارات أو خفضت الوقود.
يجب أن تقيس تكلفة كل خدمة حكومية: تكلفة الموظف، والمقر، والطاقة، والنقل، والصيانة، والمشتريات، والأنظمة الإلكترونية، ثم تقارنها بالمخرجات.
فالسيارة ليست المشكلة بحد ذاتها. قد تكون السيارة ضرورية، وقد تكون غير ضرورية. المشكلة هي غياب معيار اقتصادي واضح يحدد الحاجة والتكلفة والعائد.
والأمر نفسه ينطبق على المكاتب والإيجارات والمؤتمرات والهواتف والصيانة.
التقشف الحقيقي ليس أن تنفق الدولة أقل فقط، بل أن تنتج الخدمة نفسها بتكلفة أقل.
وهذا فرق جوهري بين خفض النفقات وإصلاح المالية العامة.
هل تستطيع الضرائب تمويل نشاط الدولة ؟
بلغت الإيرادات الفعلية خلال النصف الأول نحو 2.695 مليار دولار، وجاء جزء مهم منها من الجمارك وعوائد استثمارات الدولة والنفط والغاز والضرائب والرسوم. وبلغت الإيرادات الجمركية نحو 1.1 مليار دولار، وعوائد استثمارات الدولة نحو 763 مليون دولار، والنفط والغاز نحو 601 مليون دولار.
زيادة الإيرادات الحكومية لا تعني تلقائياً توسع الاقتصاد.
هناك فرق بين أن تحصل الدولة على حصة أكبر من اقتصاد قائم، وبين أن يصبح الاقتصاد نفسه أكثر إنتاجاً.
إذا ارتفعت الجمارك بسبب تحسن التحصيل أو زيادة التجارة، فهذا تطور إيجابي للخزينة، لكنه لا يعادل بالضرورة زيادة في الإنتاج المحلي.
وإذا ارتفعت عوائد أصول الدولة، فهذا يحسن الإيرادات، لكنه لا يعني خلق أصل إنتاجي جديد.
وإذا ارتفعت إيرادات النفط والغاز، فإنها تزيد قدرة الدولة المالية، لكنها لا تصبح بديلاً عن تنويع الاقتصاد.
لذلك فإن الإصلاح المالي المستدام يجب أن يتحرك في اتجاهين متوازيين:
تحسين التحصيل من جهة، وتوسيع القاعدة الإنتاجية من جهة أخرى.
الاستثمار هو الاختبار الحقيقي
بلغ الإنفاق الاستثماري الفعلي نحو 1.02 مليار دولار خلال النصف الأول، أي ما يقارب 27.5% من إجمالي الإنفاق.
لكن الاقتصاد لا يحتاج إلى إنفاق استثماري بالاسم، وإنما إلى رأس مال جديد وقدرة إنتاجية جديدة. لذلك، فإن القيمة الحقيقية لهذا الإنفاق لا تُقاس بحجمه في الموازنة، بل بما يضيفه فعلياً إلى الاقتصاد من قدرة إنتاجية، وخدمات، وفرص عمل، وإيرادات مستقبلية.
فالاستثمار العام يفترض أن يرفع قدرة الاقتصاد على إنتاج السلع والخدمات، من خلال تحسين الكهرباء والنقل والبنية التحتية وجعلها متاحة، وإعادة تشغيل المنشآت الزراعية والصناعية، وتوسيع الطاقة الإنتاجية، بما يساهم في خفض تكاليف الإنتاج وخلق وظائف وتوسيع القاعدة الإيرادية للدولة.
لكن المشكلة تظهر عندما يذهب جزء من هذا الإنفاق، رغم محدودية حجمه مقارنة بحجم الاحتياجات، إلى مشاريع منخفضة العائد، أو غير مكتملة، أو تُختار وفق اعتبارات غير اقتصادية، من دون دراسات جدوى واضحة أو ترتيب معلن للأولويات.
في هذه الحالة، لا تكمن المشكلة في حجم الاستثمار فقط، وإنما في جودة تخصيص رأس المال. فقد تنفق الدولة مليار دولار على مشاريع مصنفة استثمارية، من دون أن تحصل في المقابل على قيمة مماثلة من القدرة الإنتاجية الجديدة، وهذا ما يحدث الان .
وهنا يصبح الفرق جوهرياً بين الإنفاق على مشروع والاستثمار في الاقتصاد.
لذلك، فإن شفافية العقود، ودراسات الجدوى، وترتيب الأولويات، وربط التمويل بمؤشرات الإنجاز والعائد الاقتصادي، تصبح أكثر أهمية من مجرد الإعلان عن حجم الإنفاق الاستثماري.
فالاختبار الحقيقي للاستثمار العام لا يظهر في بند الموازنة، وإنما في ما يضيفه هذا الإنفاق إلى الاقتصاد بعد إنفاق المال، وقدرته على توليد قيمة وإيرادات وفرص إنتاجية مستدامة.
حين لا يكفي التقشف: دروس من تجارب الدول
التجارب الدولية تقدم نقطة مهمة: التقشف ليس مجرد قصّ عشوائي للنفقات، وإنما إعادة ترتيب للإنفاق ضمن إصلاح اقتصادي ومالي أوسع.
دراسة لصندوق النقد الدولي تناولت تجارب متعددة وجدت أن عمليات الضبط المالي التي حققت نتائج أفضل ارتبطت غالباً ببرامج إصلاح أوسع وأكثر مصداقية، مع تركيز على خفض كلفة الحكومة وفاتورة الأجور والاستهلاك الحكومي، بدلاً من الاكتفاء بإجراءات مؤقتة ومتفرقة. وتظهر تجربة أيرلندا مثالاً واضحاً على ذلك، حيث جاء جزء كبير من الضبط عبر خفض الأجور الحكومية وأعداد العاملين والإنفاق الجاري والرأسمالي، إلى جانب إجراءات على جانب الإيرادات.
أما البرتغال، فتقدم درساً مختلفاً لكنه مهم لسوريا. برنامج الضبط المالي بين 2011 و2014 جمع بين خفض الإنفاق وزيادة الإيرادات وإجراءات للحد من الأثر الاجتماعي. وانخفض العجز الأولي بنحو 5.7 نقاط مئوية من الناتج، لكن السنوات الأولى شهدت انكماشاً اقتصادياً حاداً؛ إذ تقلص الناتج الحقيقي تراكمياً بنحو 6.7% بين 2011 و2013، قبل أن يعود الاقتصاد إلى النمو في 2014.
وهنا تظهر النقطة الأهم بالنسبة إلى سوريا: التقشف قد يعالج العجز، لكنه إذا خفّض في الوقت نفسه قدرة الاقتصاد على الإنتاج والتعافي، فقد يضعف القاعدة التي يفترض أن تموّل المالية العامة مستقبلاً.
لذلك، لا يكمن نجاح التقشف في مقدار ما تم حذفه من النفقات فقط، وإنما في ما إذا كان قد خفّض كلفة الدولة، وحافظ على الاستثمار المنتج، وحمى الفئات الأكثر هشاشة، وخلق في الوقت نفسه قدرة أكبر على النمو وتوليد الإيرادات.
وهذا هو الفارق بين تقليص الإنفاق لإغلاق فجوة مالية مؤقتة، وإعادة بناء مالية عامة قادرة على تمويل الدولة والاقتصاد على المدى الطويل.
المشكلة الأعمق: تمويل مرحلة انتقالية باقتصاد لم يستعد بعد
الموازنة السورية لعام 2026 توسعية مقارنة بحجم الموارد المتاحة، وهذا يمكن فهمه في اقتصاد يحتاج إلى إعادة تشغيل مؤسساته وبنيته التحتية، لكن التوسع المالي يحتاج إلى شرط أساسي: أن تكون مصادر تمويله قابلة للتحقق، وأن يكون الإنفاق قابلاً للاستمرار.
وهنا تأتي أهمية توصية صندوق النقد الدولي في آب/أغسطس 2026 بأن تقوم موازنة 2027 على افتراضات محافظة بشأن الإيرادات والتمويل، مع احتواء الإنفاق الجاري، وتحسين إدارة المالية العامة، وتعزيز تعبئة الإيرادات، وخلق مساحة للإنفاق التنموي والحماية الاجتماعية.
المشكلة التي ظهرت خلال النصف الأول يمكن تلخيصها بتسلسل بسيط:
توسع في الإنفاق بُني على افتراض استمرار التدفقات الخارجية، ولا سيما المنح العربية وتمويل المؤسسات المالية الدولية، إلى جانب توسع سريع في الاستثمارات، من دون أن تسبقه خطة اقتصادية واضحة تحدد حجم هذه الاستثمارات، وقدرة الاقتصاد على استيعابها، ومصادر تمويلها، والعائد المتوقع منها.وبدلاً من أن تكون الاستثمارات جزءاً من برنامج اقتصادي متكامل، تحولت بعض الوعود الاستثمارية والمذكرات الثنائية إلى رهان على أن تدفق رأس المال سيحل جزءاً من المشكلة المالية والاقتصادية تلقائياً، بينما لعبت الرغبة في تحقيق نتائج سريعة وضغوط الشارع والمصالح المرتبطة بالمشاريع دوراً في تسريع الإنفاق قبل اكتمال شروطه الاقتصادية والمؤسسية.
وعندما لم تتحقق الموارد بالسرعة التي بُنيت عليها التوقعات، ظهرت الحاجة إلى التقشف وضبط الإنفاق.
وهنا تصبح المشكلة أعمق من مجرد عجز في الموازنة: التقشف جاء كاستجابة لاختلال ظهر أثناء التنفيذ، بدلاً من أن يكون جزءاً من تصميم السياسة المالية منذ البداية.
بمعنى آخر، المشكلة ليست أن الدولة أنفقت كثيراً فقط، وإنما أنها وسّعت التزاماتها قبل أن تتأكد من أن الاقتصاد قادر على توليد الموارد التي ستموّل هذه الالتزامات بصورة مستدامة.
التقشف السوري يحتاج إلى خطة لا إلى تعميم فقط
إذا أرادت الحكومة تحويل التعميم الحالي إلى إصلاح مالي، فأول خطوة هي أن تعلن حجم الوفر المستهدف.
إذا كانت إجراءات السيارات والوقود والمكاتب والمؤتمرات ستوفر مثلاً 20 أو 50 أو 100 مليون دولار، فيجب أن يظهر ذلك في أرقام الموازنة. فالرقم هو الذي يسمح بتقييم السياسة.
وإذا كان الوفر محدوداً مقارنة بعجز تجاوز مليار دولار خلال ستة أشهر، فإن الحكومة تحتاج إلى الانتقال من التقشف الإداري إلى إعادة هيكلة الإنفاق العام.
وهذا يعني على الأقل:
أولاً: مراجعة شاملة للمؤسسات والمقرات والإيجارات والمركبات والوظائف والعقود والمشتريات الحكومية.
ثانياً: إنشاء نظام مركزي للمشتريات الحكومية يحقق وفورات الحجم ويمنع تكرار العقود والمشتريات المتشابهة.
ثالثاً: اعتماد موازنة متوسطة الأجل، لا موازنة سنوية فقط، بحيث تعرف الحكومة منذ البداية مسار الإيرادات والإنفاق والدين والتمويل لثلاث سنوات على الأقل.
رابعاً: حماية الإنفاق الذي يرفع الإنتاجية: الكهرباء، النقل، المياه، التعليم، الصحة والبنية التحتية الإنتاجية، بدلاً من توزيع التخفيضات بالتساوي على جميع البنود.
خامساً: إصلاح الإدارة الضريبية والجمركية، والرقمنة، ومكافحة التهرب، بدلاً من الاعتماد بصورة متزايدة على رفع الرسوم والضرائب على النشاط الاقتصادي القائم.
سادساً: إخضاع كل مشروع استثماري لدراسة جدوى ومؤشرات أداء واضحة: كلفة المشروع، نسبة الإنجاز، الوظائف، الإنتاج الإضافي، الإيرادات المتوقعة والعائد الاقتصادي.
سابعاً: نشر بيانات العقود والمشاريع العامة بصورة تسمح للمستثمر والمواطن بمراقبة استخدام المال العام.
ثامناً: توحيد الهياكل والاختصاصات الحكومية عندما يؤدي تعددها إلى ازدواجية في الإنفاق، بحيث يصبح إصلاح بنية الدولة نفسها جزءاً من الإصلاح المالي.
تاسعاً : استخدام صناديق التنمية والصندوق السيادي، حيث تسمح القوانين والموارد، كأدوات لإعادة تشغيل الأصول والمشاريع، ولا سيما المشاريع ذات الطابع الاجتماعي، من خلال ضخ رأس المال في المشاريع ، وتحفيز مشاركة القطاع الخاص ورأس المال المحلي. ويترافق ذلك مع إعادة تنظيم المؤسسات والهيئات العامة ودمجها تحت مظلة الوزارات المختصة التي استقلت عنها ، بما يخفض كلفة الإدارة والتشغيل، ويعيد توجيه الموارد العامة نحو النشاط الاقتصادي والإنتاجي
فالهدف في النهاية ليس أن تنفق الدولة أقل بأي ثمن، وإنما أن تنفق بصورة تجعل كل دولار عام قادراً على توليد قيمة اقتصادية أكبر، أو خدمة عامة أفضل، أو إيراد مستقبلي يساعد على تمويل الدولة.
وبغير ذلك، قد يتحول التقشف إلى مجرد خفض مؤقت لبعض الفواتير، بينما تبقى كلفة الدولة نفسها كما هي.
من يتحمل كلفة التقشف؟
التقشف ليس مجرد عملية حسابية لخفض الإنفاق، بل هو إعادة توزيع لكلفة الأزمة.
عندما تخفض الدولة الإنفاق الإداري غير المنتج، تتحمل مؤسسات الدولة وجهازها الإداري جزءاً من كلفة الإصلاح. أما إذا خُفض الإنفاق الاجتماعي أو الخدمات أو الاستثمار، فإن جزءاً من الكلفة ينتقل إلى المواطن والقطاع الخاص. وإذا رفعت الدولة الضرائب والرسوم والجمارك لتعويض نقص الإيرادات، تنتقل الكلفة إلى المستهلك والمنتج والمستورد. أما الاعتماد على المنح والتمويل الخارجي، فيجعل المالية العامة أكثر ارتباطاً باستمرار هذه التدفقات.
لذلك يجب ألا تنظر وزارة المالية فقط إلى سؤال «كم وفرت الدولة؟»، بل إلى كلفة الفرصة البديلة لهذا الوفر: من دفع ثمنه، وماذا كان أثره على الإنتاج والاستثمار والدخل؟ فقد تحقق الدولة وفراً في بند من بنود الموازنة، لكنها تتحمل في المقابل كلفة اقتصادية أكبر إذا أدى هذا الخفض إلى تراجع الإنتاج أو الاستثمار أو جودة الخدمات.
التقشف السوري جاء في مواجهة فجوة مالية واضحة: إنفاق ينمو أسرع بكثير من الإيرادات، وموازنة تقوم أصلاً على عجز مخطط، واقتصاد يحتاج في الوقت نفسه إلى الاستثمار وإعادة الإعمار.
لذلك لا ينبغي أن يُقاس نجاح التقشف بعدد السيارات التي لم تشترها الدولة، أو كمية الوقود التي خفضتها، أو عدد المؤتمرات التي ألغتها، وإنما بما إذا كان قد أدى فعلاً إلى خفض كلفة الدولة، وتحسين جودة الخدمات، ورفع إنتاجية الإنفاق الاستثماري، وتوسيع القاعدة الضريبية من خلال نمو الاقتصاد، وتقليل الاعتماد على الإيرادات الاستثنائية، وجعل الموازنة أكثر قدرة على تحمل الصدمات.
فالدولة تستطيع أن تخفض نفقاتها، وتزيد تحصيلها، وتقلص عجزها لفترة، لكن ذلك لا يحل المشكلة إذا لم يترافق مع اقتصاد ينتج أكثر، واستثمار يخلق قيمة مضافة، وإيرادات تنمو مع توسع القاعدة الإنتاجية، ومؤسسات مالية أكثر شفافية وانضباطاً.
التقشف قد يشتري الوقت، لكنه لا يصنع النمو. والإصلاح المالي الحقيقي هو أن تستخدم الدولة هذا الوقت لإعادة بناء اقتصاد قادر على تمويل نفسه.